Задача: Клиент — индивидуальный предприниматель, сдающий коммерческие помещения в аренду, в том числе юридическим лицам. Работает на УСН с объектом «доходы» по ставке 6% и находится на бухгалтерском сопровождении в «Альфа-Бухгалтер». Один из договоров аренды заключён на три года и зарегистрирован в Росреестре. Арендные поступления мы учитываем в доходах ИП, уведомления и декларации подаём в установленные сроки.
Проблема: ФНС потребовала задекларировать доход, который уже учтён
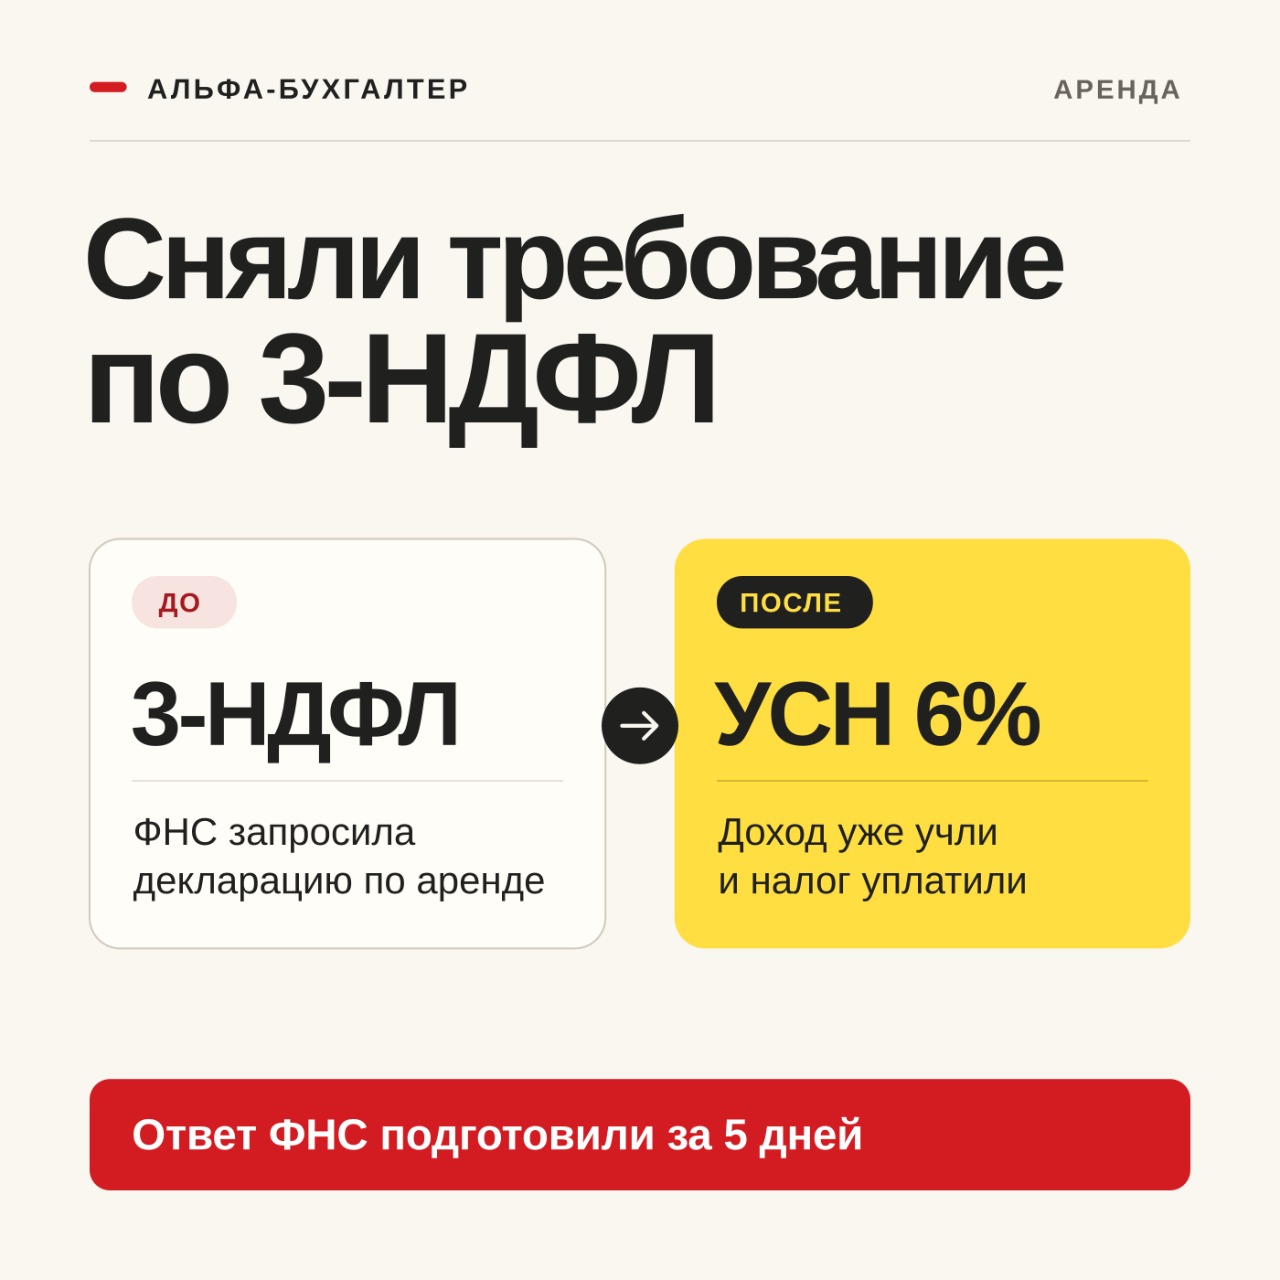
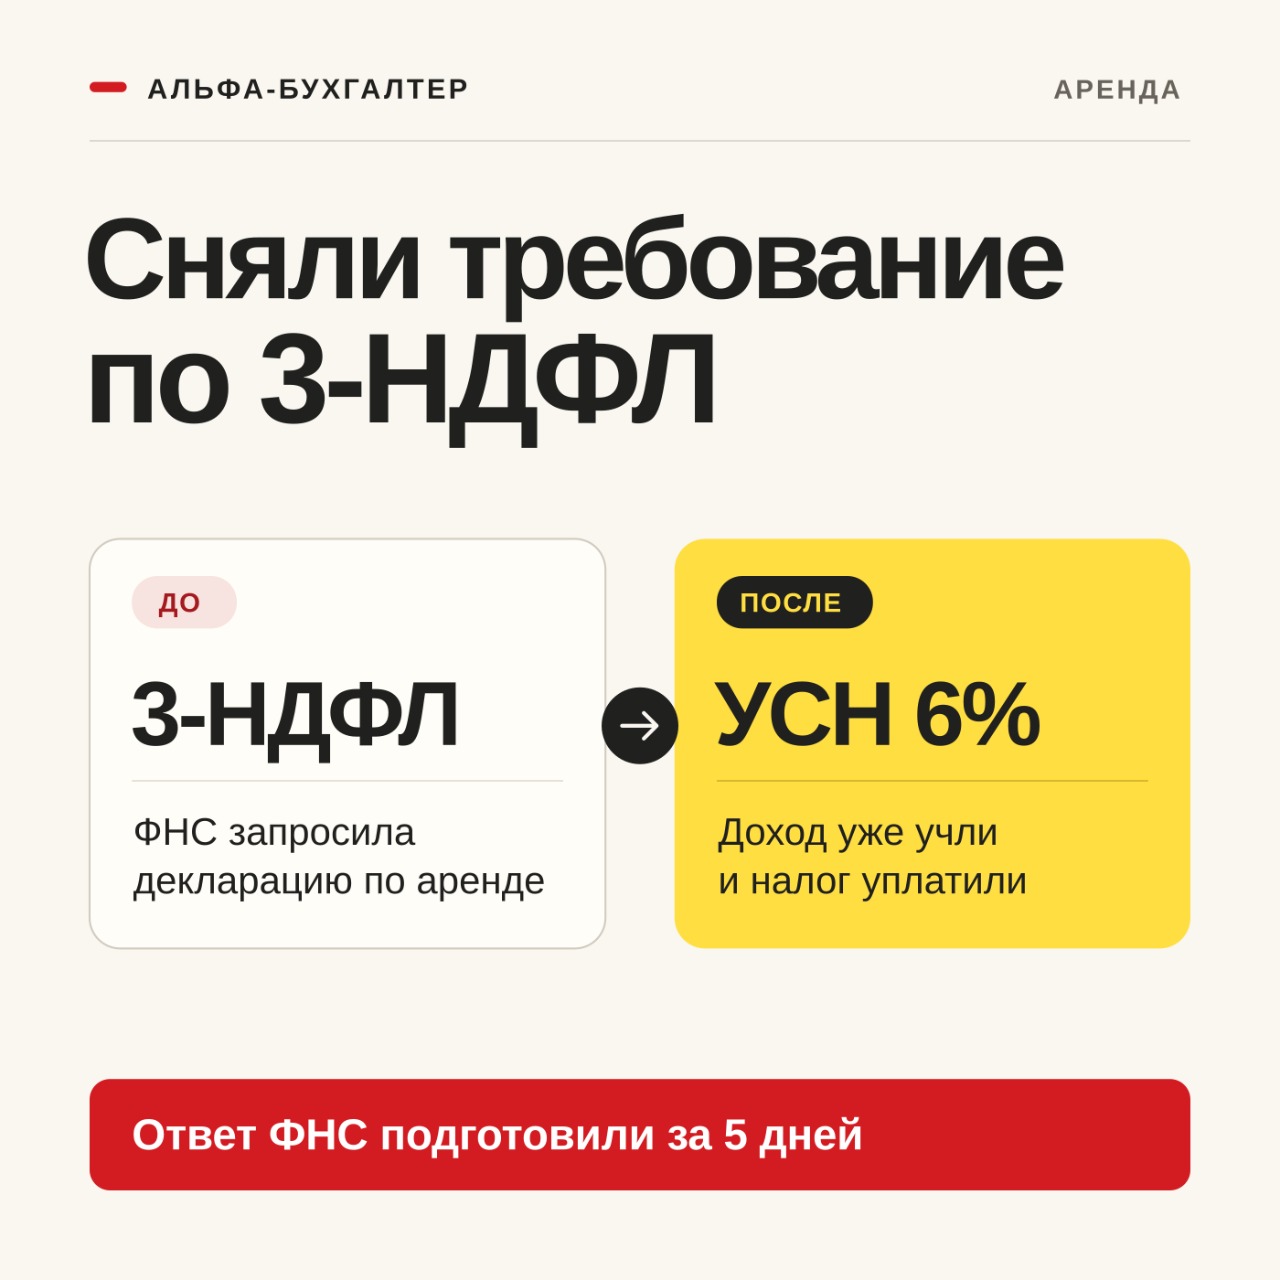
На основании сведений о регистрации договора аренды в Росреестре налоговая направила клиенту требование представить декларацию 3-НДФЛ за 2025 год.
Инспекция расценила арендные поступления как доход физического лица, который нужно задекларировать и обложить НДФЛ по ставке 13%.
Однако эти же суммы уже входили в доходы ИП на УСН, а налог по ставке 6% был исчислен и уплачен. Требовалось пояснить, что речь идёт не о дополнительном доходе физлица, а о выручке от предпринимательской деятельности, отражённой в отчётности.
Решение: подготовили пояснения и приложили декларацию по УСН
В течение пяти дней подготовили и направили ответ на требование ФНС.
В пояснениях указали, что:
- помещения сдаются в рамках предпринимательской деятельности;
- клиент зарегистрирован как ИП и применяет УСН с объектом «доходы» по ставке 6%;
- арендные поступления за 2025 год включены в доходы ИП;
- налог по УСН с этих доходов исчислен и уплачен;
- оснований повторно декларировать эти поступления в составе доходов, облагаемых НДФЛ, нет.
К ответу приложили декларацию по УСН за 2025 год. Представлять КУДиР и дополнительные документы не потребовалось.
Результат
По итогам рассмотрения пояснений требование о представлении 3-НДФЛ сняли.
Клиенту не пришлось подавать декларацию 3-НДФЛ по указанному арендному доходу и дополнительно уплачивать с него НДФЛ.
Для решения вопроса оказалось достаточно пояснений и декларации по УСН. Ответ подготовили в течение пяти дней — без сбора избыточного комплекта документов.
Дальнейшая работа
Клиент остаётся на сопровождении в «Альфа-Бухгалтер». Продолжаем учитывать арендные поступления, своевременно подавать уведомления и декларации, обрабатывать требования налоговой.
Краткий итог
Регистрация договора аренды в Росреестре стала поводом для требования ФНС, хотя доход по нему уже был учтён в деятельности ИП на УСН.
За пять дней мы подготовили ответ и подтвердили порядок налогообложения декларацией по УСН. По результатам рассмотрения ответа требование сняли: повторно декларировать тот же доход и платить с него НДФЛ клиенту не пришлось.