Задача: В общепите основные потери возникают на стыке кассы, поставщиков и склада. Аутсорсинг работает, когда бухгалтер клиента не просто «вносит документы», а каждый месяц проверяет эти стыки по чек-листам.
Исходные данные
Сфера: общепит — кафе паназиатской кухни.Форма: ООО; СНО: УСН 15%.
Регион: Сочи, 6 сотрудников.
На сопровождении: с 2021 года.
Программы: учёт — 1С:Бухгалтерия предприятия и 1С:ЗУП; ресторанная автоматизация — iiko.
Проблема («до»)
В ресторане много поставщиков (пиво, продукты, посуда, хозтовары). Официанты часто путают или пропускают наличные и безналичные оплаты в кассе. Здание принадлежит учредителю (он оформлен как ИП и получает арендную плату), поэтому в учёте появляются связанные сделки.Триггеры: расхождения между выручкой в iiko и поступлениями на расчётный счёт; ошибки в расчётах с поставщиками; необходимость провести инвентаризацию; подача деклараций по алкоголю.
Риски: занижение выручки или двойное отражение платежей, штрафы ИФНС и Росалкогольрегулирования (за непредставление деклараций), потери по недостачам.
Решение: что мы контролируем ежемесячно
Выгрузки из iiko → 1С. Закупки по поставщикам выгружаются из iiko и загружаются в 1С; остальные операции вводятся сразу в 1С.Оборотно-сальдовые ведомости по контрагентам — проверка ежемесячно по чек-листу (приложение А).
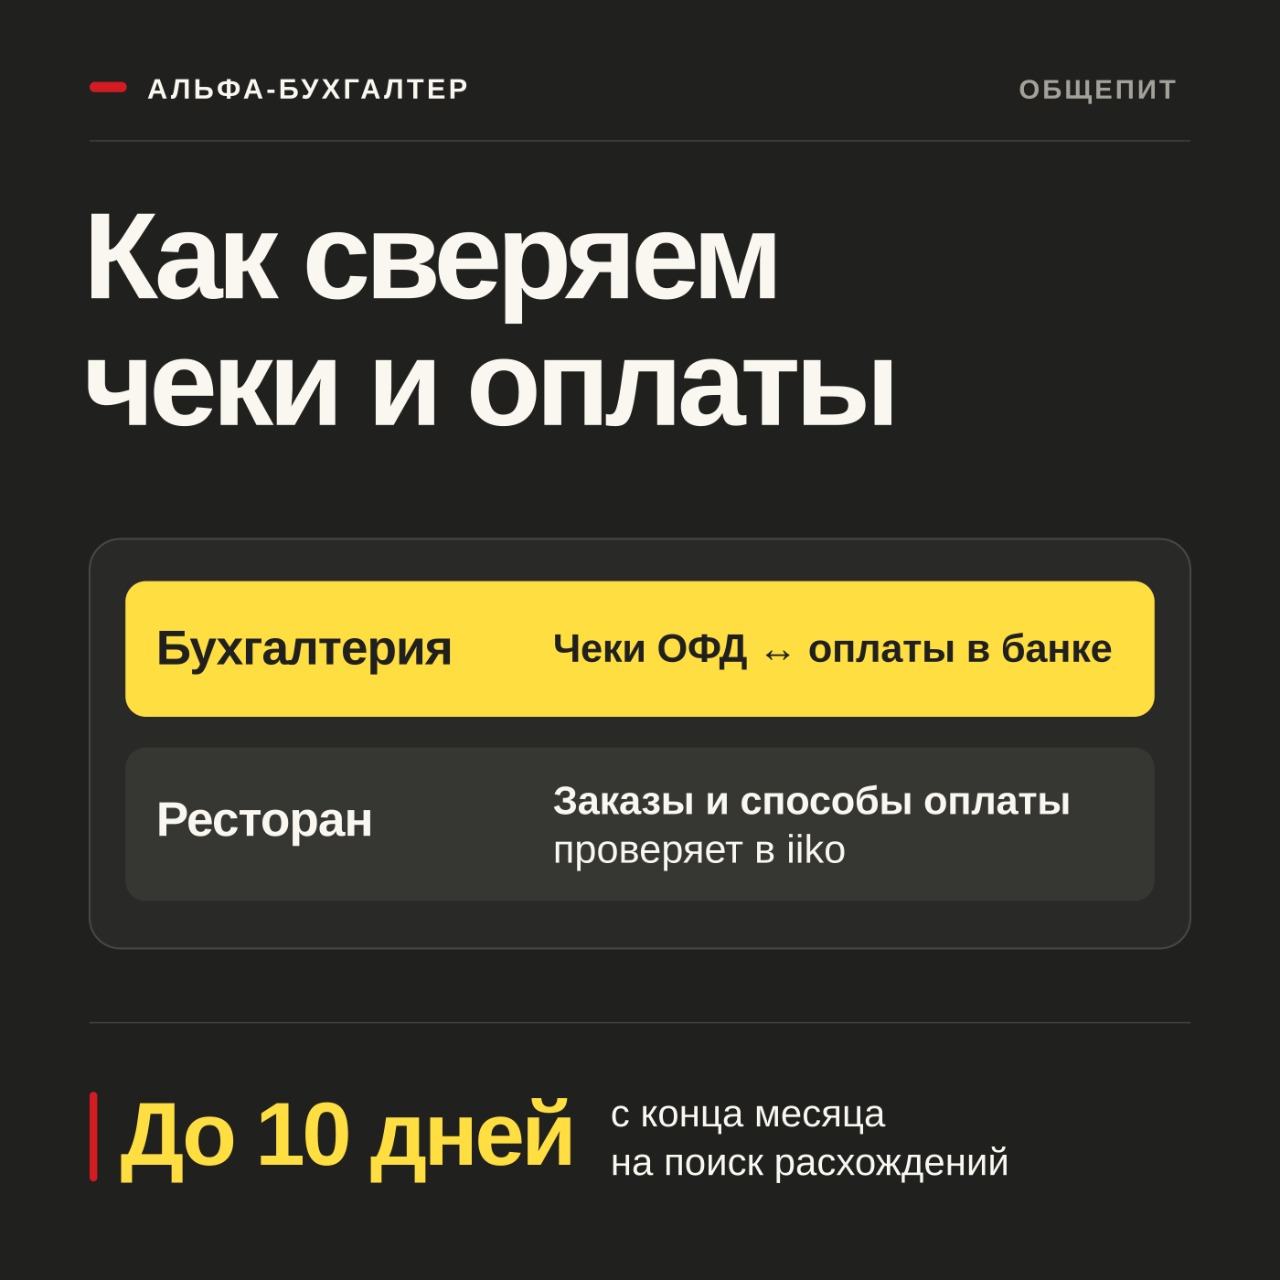
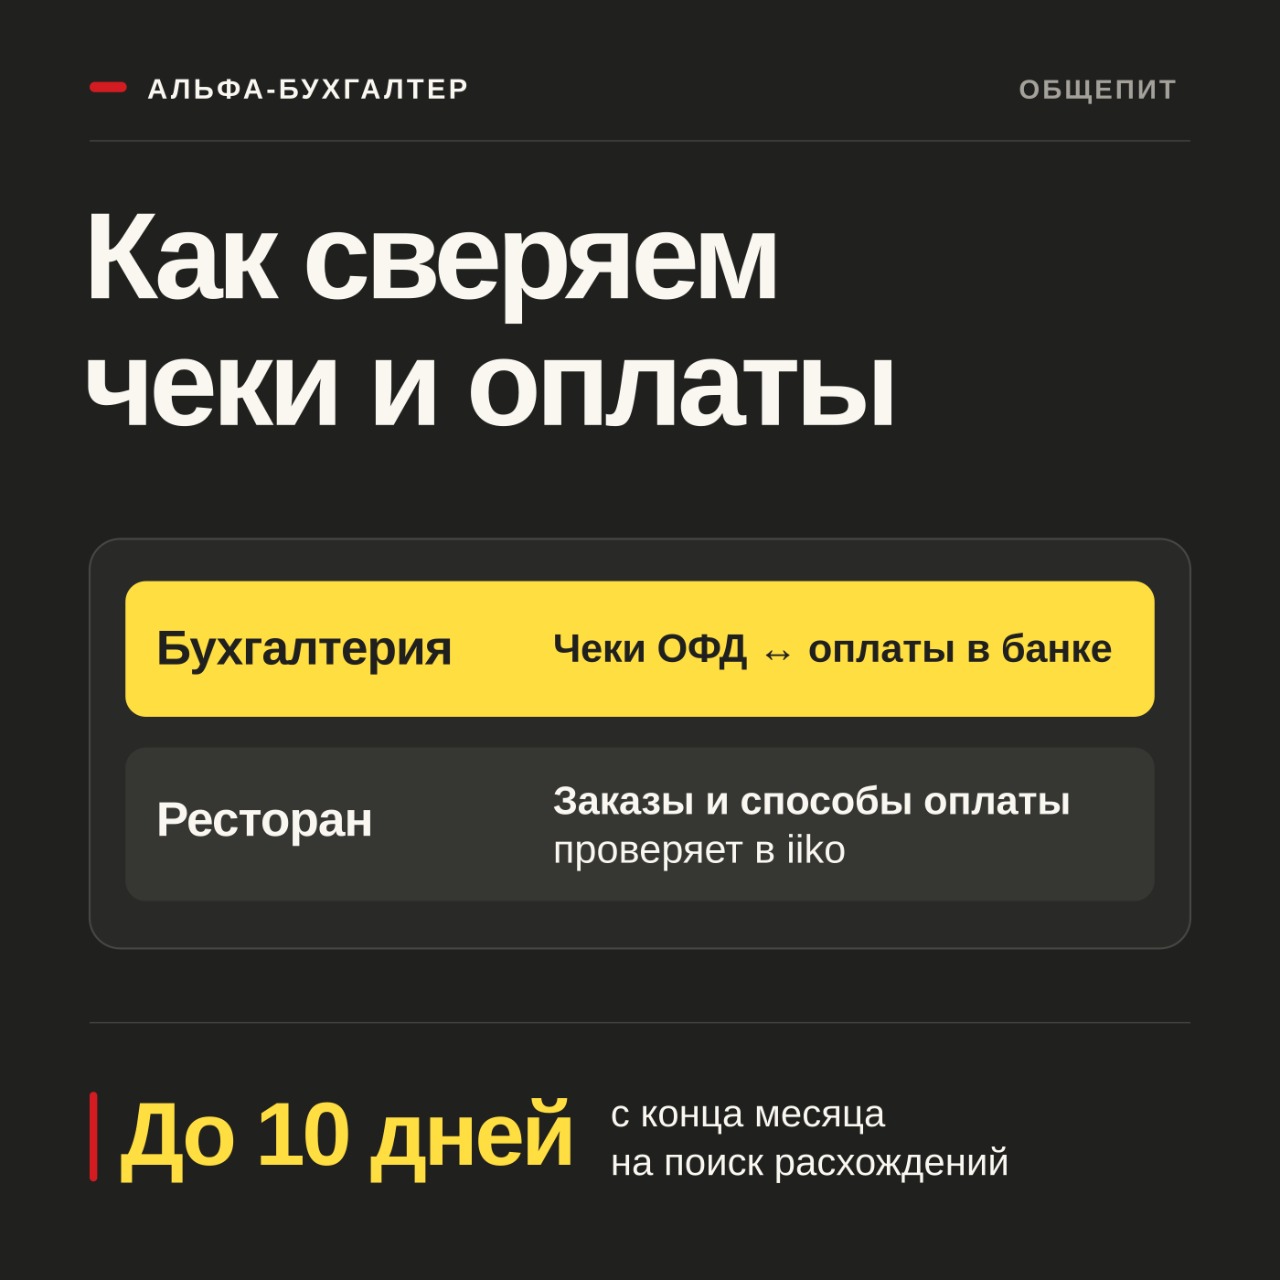
Сверка чеков и поступления денег — ежемесячно по чек-листу (приложение Б): мы сверяем банк и данные ОФД, а в программе iiko клиент проверяет сам.
Участие в комиссии по инвентаризации — наш бухгалтер входил в состав комиссии клиента (дополнительная услуга).
Аренда у учредителя-ИП. Договор, акты, соответствие арендной платы рыночному уровню, учёт НДС и налогов — дополнительная услуга.
Алкоголь. Декларации по алкоголю, файлы выгружаются из iiko, проверяли и подавали в срок (сейчас уже нет необходимости).
Запросы по физическому лицу-учредителю. Консультации и документы, декларации.
Календарь платежей. Налоги, взносы, отчётность и сроки — клиенту направляется напоминание заранее.
Результат
Расхождения между кассой и расчётным счётом выявляются в течение 10 дней после конца месяца, а не при проверке или годовой отчётности.Инвентаризации прошли без претензий — тут больше строгости и контроля сотрудников клиента при нашем присутствии. Проводили 2 раза, отметили, что делается неверно. Процедуры стали проводиться регулярно силами самого клиента.
Декларации по алкоголю поданы без нарушений сроков — штрафов 0 ₽.
Время клиента на «разбор» бухгалтерии сократилось.
Дальнейшая работа
Сопровождение продолжается: 7 лет сотрудничества.Клиент пользуется дополнительными услугами: участие в инвентаризации, договорное сопровождение, услуги по физическому лицу.
Краткий итог
В общепите ошибки накапливаются между кассой, поставщиками и складом. Ежемесячный контроль по чек-листам оставляет результат стабильным.Приложение А. Чек-лист: как проверять расчёты с поставщиками (ежемесячно)
1. Подготовка
- Сформирована оборотно-сальдовая ведомость по счетам 60 и 76 за месяц — бухгалтер-аутсорсер.
- Выгрузка закупок из iiko загружена в 1С полностью (сверка количества и суммы накладных) — клиент.
2. Проверка сальдо
- Нет кредиторской задолженности с «неправильной» стороны.
- Нет «зависших» авансов без закрывающих документов.
- Нет задолженности без документов-оснований и со сроками больше установленных.
3. Первичка
- На каждую поставку есть УПД или накладная + счёт-фактура (при наличии НДС) — клиент.
- Реквизиты, даты и суммы документов совпадают с данными поставщика — клиент.
4. Алкоголь и маркировка
- Поставка алкоголя подтверждена в ЕГАИС (приход принят, расхождения оформлены актом) — работает наше второе направление.
- Маркированные товары приняты в «Честном знаке» — работает наше второе направление.
6. Сверка с поставщиками
- Акты сверки с ключевыми поставщиками — раз в квартал.
- Оплаты в банке сопоставлены с документами; нет задвоенных платежей.
Чек-лист: как сверять пробитые чеки и поступившие деньги (ежемесячно)
Официанты часто путают или пропускают наличные и безналичные оплаты. Проверка разделена: мы сверяем банк и данные ОФД, а то, что видно только в программе iiko, проверяет сам клиент.
Часть 1. Проверяем мы (по банку, ОФД и 1С)
1. Касса и ОФД
- Выручка и количество чеков по данным ОФД за каждый день совпадают с выручкой в 1С.
- Нет пропущенных смен и дней без кассового отчёта; чеки не «зависли» в накопителе — клиент.
- Чеки возврата и коррекции отражены в 1С, на каждый есть основание — клиент.
2. Безналичные (банк, эквайринг, СБП)
- Сумма оплат картой по ОФД за день = реестр эквайринга.
- Поступление на расчётный счёт = реестр эквайринга минус комиссия банка.
- Поступления по СБП совпадают с чеками по этому способу оплаты.
3. Наличные
- Наличная выручка по ОФД = инкассация и внесение на счёт [или приходные ордера] — клиент.
- Нет расходов из кассы без документов — клиент.
4. Признаки ошибок персонала (по данным ОФД и банка)
- Оплата картой пробита как наличная: в банке денег больше, чем безнала в чеках.
- Оплата наличными пробита как безнал: в банке денег меньше, чем безнала в чеках.
- Много возвратов и коррекций в один день или у одного кассира.
Часть 2. Проверяет клиент сам (в программе iiko)
- Все смены закрыты, нет открытых заказов и чеков за прошлый день.
- Способ оплаты в каждом заказе совпадает с фактической оплатой (наличные, карта, СБП).
- Отчёт по удалениям, отменам и возвратам: кто, на какую сумму и по какой причине.
- Скидки и бонусные списания применены по правилам; нет «ручных» скидок без основания.
- Сплит-оплаты (часть картой, часть наличными) разнесены верно.
- Остаток наличных в кассе по факту совпадает с остатком по отчёту iiko.
- Ошибки персонала разобраны, официанты и кассиры получили обратную связь.