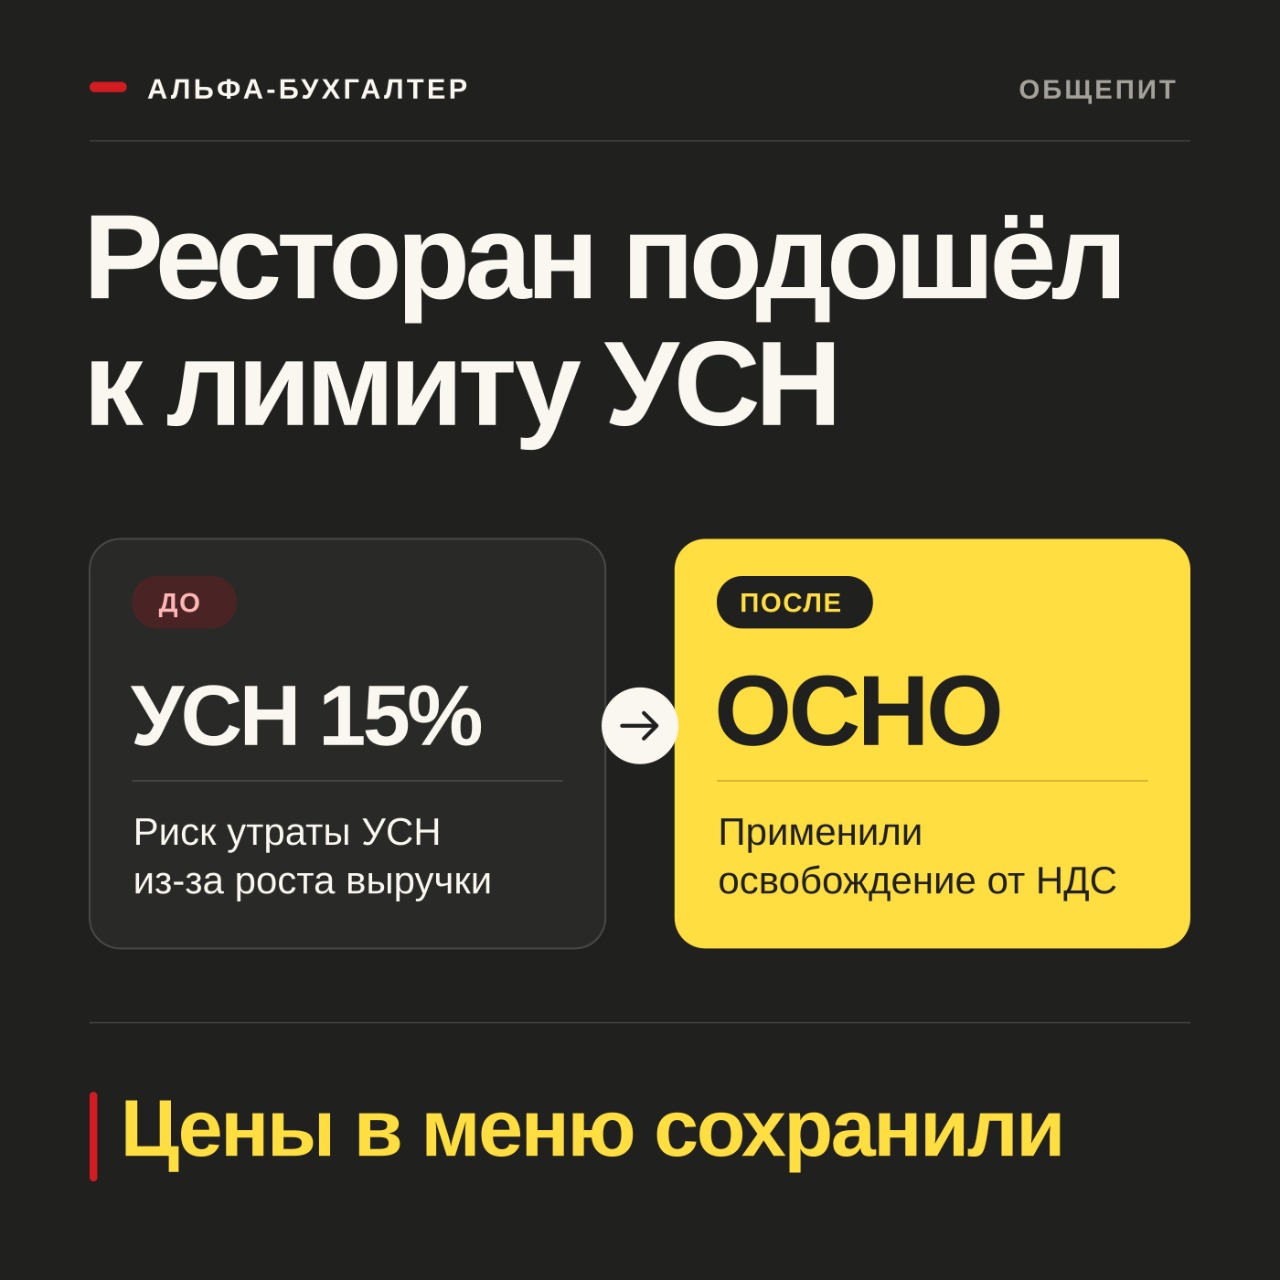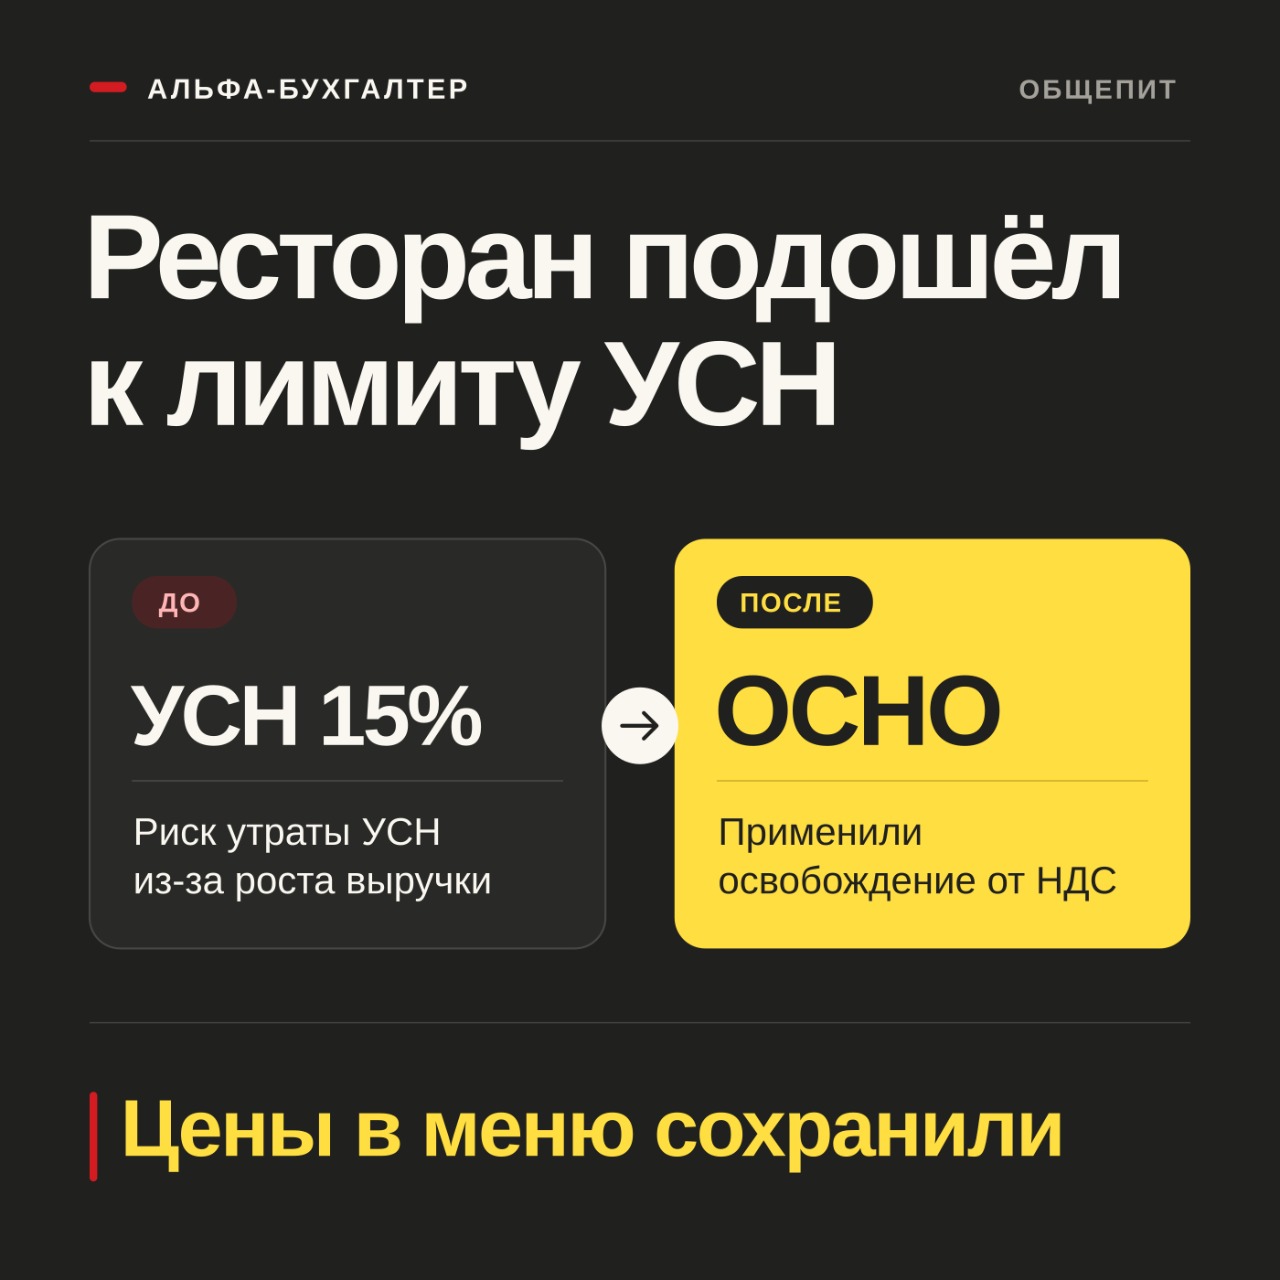
Задача: Ресторан на УСН 15% подходил к потолку доходов — риск утраты режима был высоким, а на планирование уходило много ресурсов. Мы не стали дожидаться критической точки: как только с 2022 года для общепита заработало освобождение от НДС, перевели клиента на ОСНО с льготой. Потолок по доходам исчез, а цены в меню остались прежними.
Исходные данные
- Сфера: общепит — ресторан с разливным и бутылочным пивом и разнообразной кухней.
- Форма собственности: ООО.
- Система налогообложения: сначала УСН «доходы минус расходы» 15%, затем ОСНО с освобождением от НДС (п. 3 ст. 149 НК РФ).
- Регион: Сочи.
- Масштаб: 12 сотрудников в штате.
- На сопровождении: с 2019 года.
Проблема (ситуация «до»)
С 2019 года ресторан работал на УСН 15%, выручка росла, и клиент приближался к предельному доходу, при превышении которого право на УСН теряется. Для УСН этот порог составлял 150 млн ₽ в 2019–2020 годах и 200 млн ₽ с 2021 года (с повышенными ставками в зоне 150–200 млн ₽).
- Триггер: выручка клиента вплотную подошла к лимиту УСН.
- Риск: потеря права на УСН и автоматический переход на ОСНО с НДС 20% с выручки. Для ресторана это означало либо повышение цен в меню, либо потерю маржи, плюс ведение книг покупок и продаж и деклараций по НДС.
Решение (что сделали)
- Отследили, что для общепита вводится освобождение от НДС (пп. 38 п. 3 ст. 149 НК РФ, добавлен Федеральным законом от 02.07.2021 № 305-ФЗ, применяется с 1 января 2022 года).
- Сравнили для клиента УСН 15% и ОСНО с освобождением от НДС в рублях: налог на прибыль, налог на имущество, влияние на цены и учёт.
- Проверили условия льготы по данным клиента: доходы за предыдущий год, доля выручки от общепита, средняя зарплата работников относительно средней по региону. Делали доначисления и пересдавали отчёты, чтобы попасть в льготу с нового года.
- Подали уведомление об отказе от УСН в установленный срок и с 1 января 2022 года перевели клиента на ОСНО с освобождением от НДС.
Результат (ситуация «после»)
Что дало освобождение от НДС при ОСНО:
- нет потолка по доходам УСН — ресторан растёт без риска «слететь» с режима;
- гостю не нужно «накручивать» НДС 20% на цены: меню остаётся прежним;
- не нужно начислять НДС с выручки и вести книгу продаж по освобождаемым операциям;
- все затраты принимаются по правилам гл. 25 НК РФ, убытки можно переносить на будущие периоды;
- готовая основа для расширения: вторая точка, франшиза. Клиент сразу приступил к ремонту и вводу второй точки в городе.
Что взамен: налог на прибыль вместо упрощённого налога (по ставке 20% на тот период).
Дальнейшая работа
- Клиент остаётся на сопровождении, ежегодно проверяем условия льготы по итогам предыдущего года.
- Следим за изменениями закона о НДС для общепита и пересчитываем режим (см. кейс 2).
Краткий итог
В общепите режим налогообложения нужно подбирать заранее, до того, как выручка упрётся в лимит. Освобождение от НДС для общепита позволило клиенту избежать НДС 20% с выручки, не повышать цены в меню и спокойно пойти в расширение.