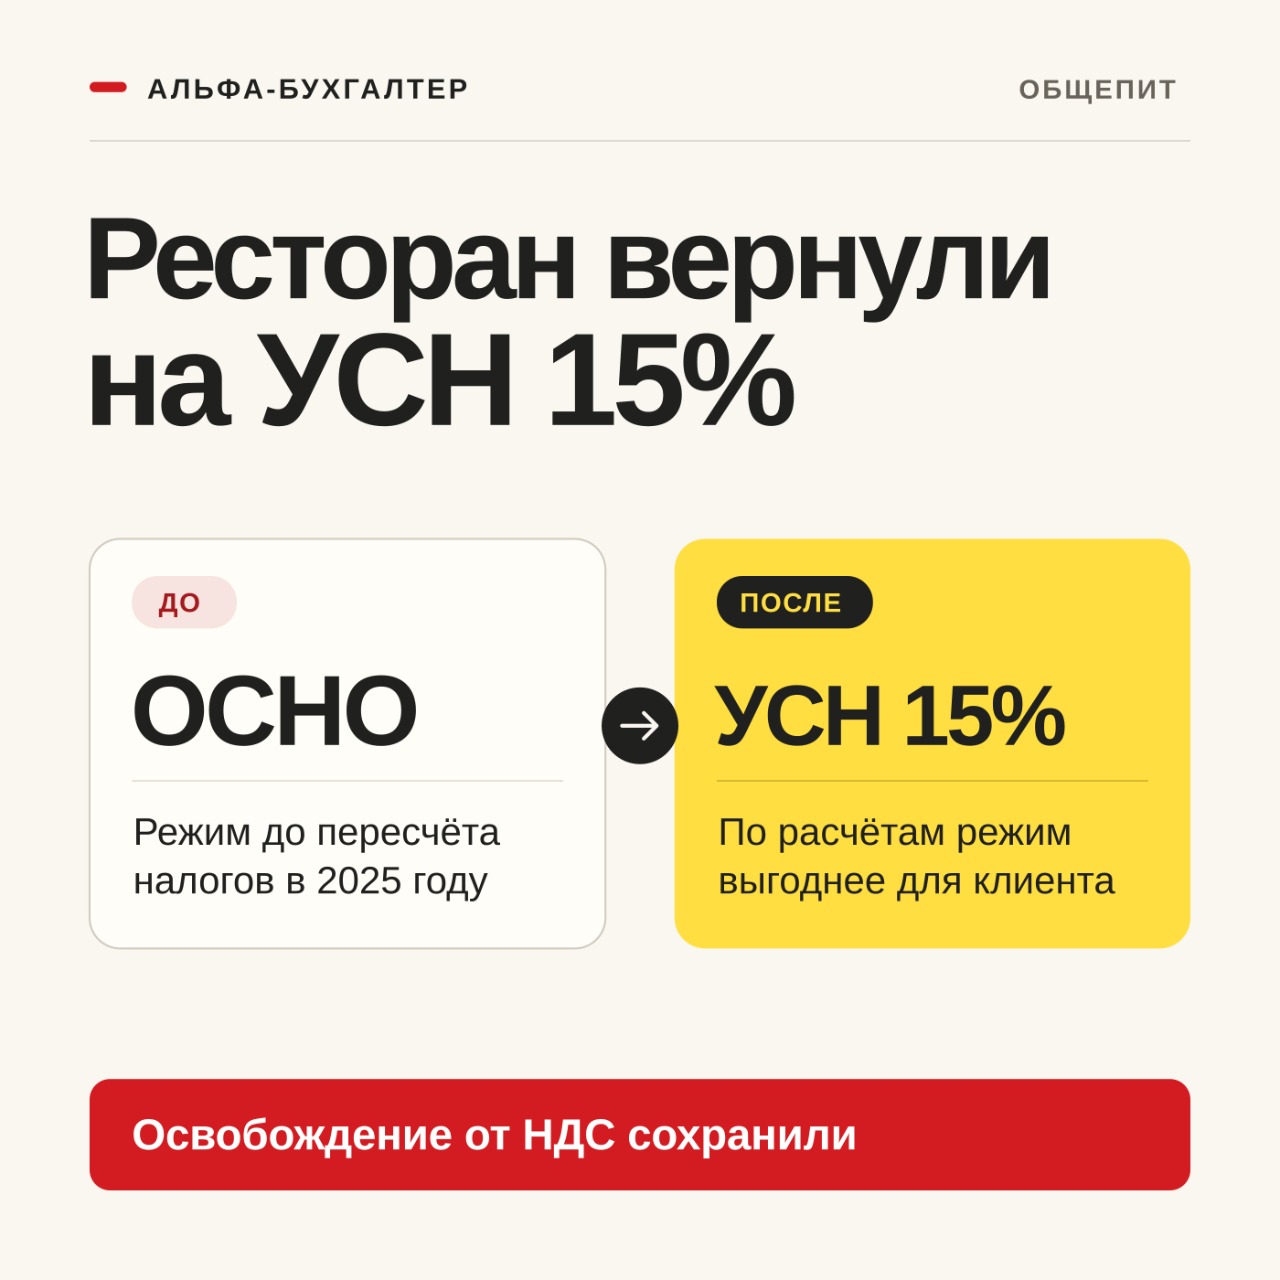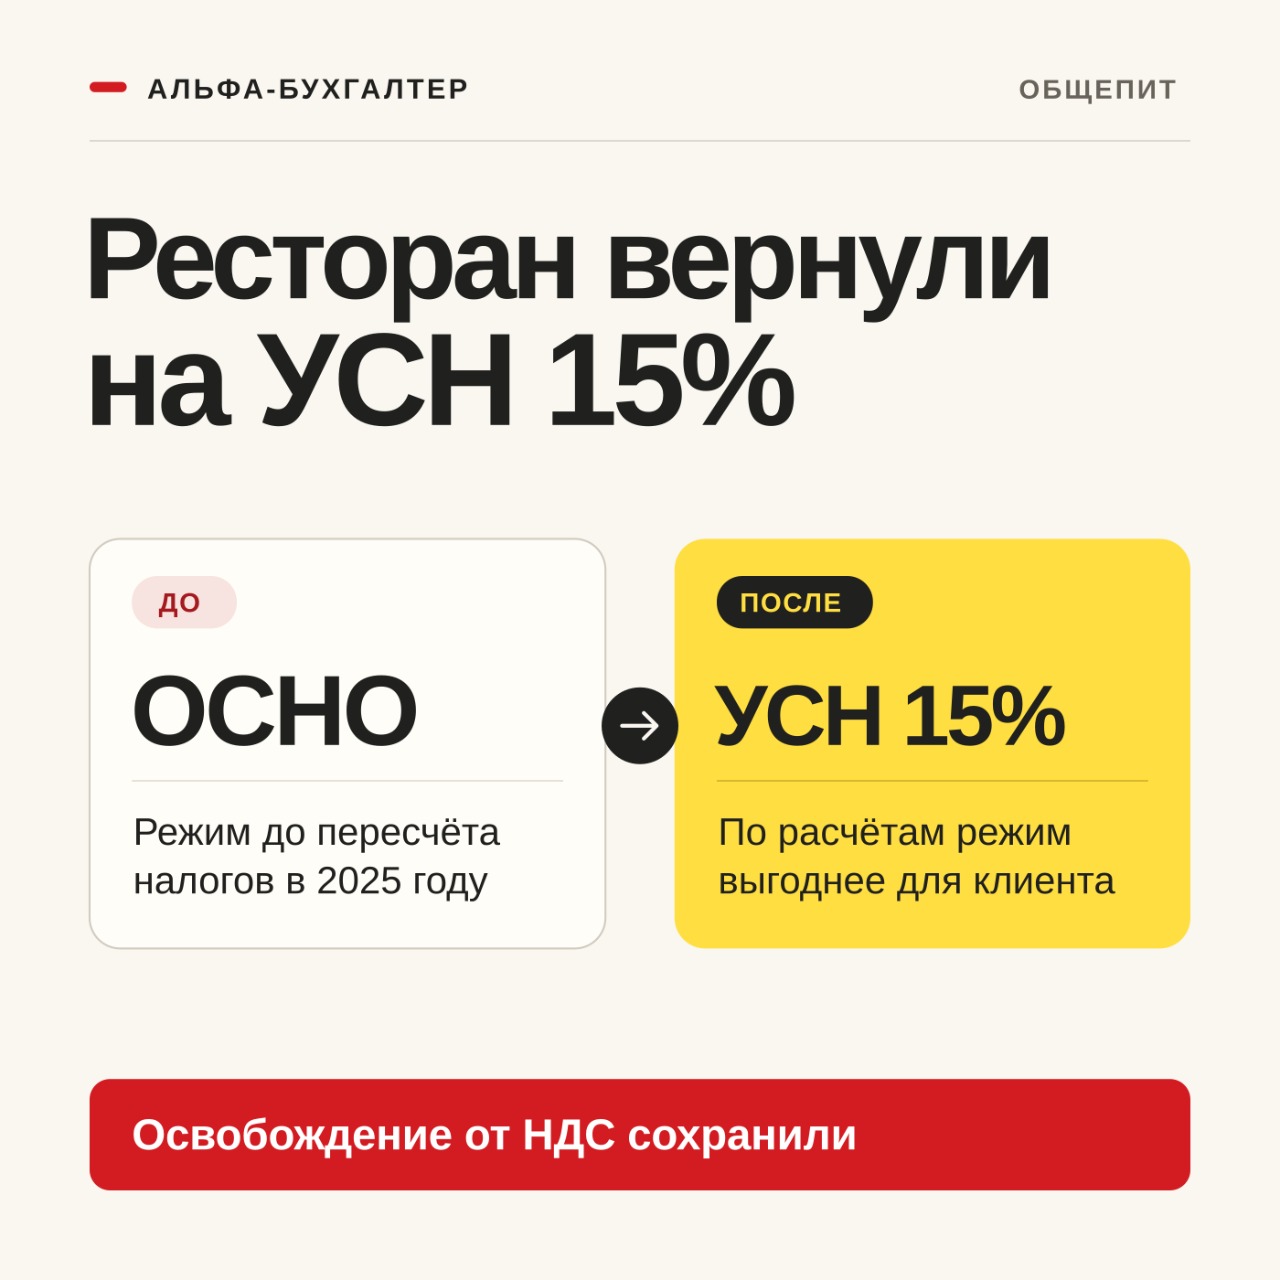
Задача: Когда с 2025 года НДС ввели и для УСН, мы пересчитали режимы ещё раз и вернули ООО на УСН 15% с НДС, сохранив льготу для общепита. Режим нужно пересматривать после каждого изменения закона.
Исходные данные
Сфера: общепит — ресторан с пивной картой и разнообразной кухней.Форма собственности: ООО.
Система налогообложения: с 2022 года ОСНО с освобождением от НДС, с 2025 года снова УСН 15% («доходы минус расходы») с НДС и применением освобождения для общепита.
Регион: Сочи; 16 сотрудников в штате.
На сопровождении: с 2019 года.
Проблема (ситуация «до»)
С 2025 года (Федеральный закон от 12.07.2024 № 176-ФЗ) плательщики УСН с доходом свыше 60 млн ₽ стали плательщиками НДС. Одновременно ставка налога на прибыль для организаций на ОСНО выросла с 20% до 25%. Нужно было выбрать: остаться на ОСНО с налогом на прибыль 25% или вернуться на УСН.Триггер: изменение закона — НДС для УСН и новая ставка налога на прибыль.
Решение (что сделали)
Пересчитали варианты на данных за прошлый год и прогнозе на 2025 год: ОСНО с освобождением от НДС (налог на прибыль 25%), УСН 15% с НДС и применением освобождения для общепита.Учли, что освобождение по пп. 38 п. 3 ст. 149 НК РФ применяется и на УСН, а входящий НДС при его применении к вычету не принимается и входит в стоимость закупок.
Показали клиенту расчёт в рублях по каждому варианту.
Вернули ООО на УСН 15% с НДС, сохранив освобождение.
Перенастроили 1С, кассу и iiko (признак освобождения от НДС в чеках и меню), обновили учётную политику и инструкции для управляющего.
Результат
Экономия по сравнению с ОСНО — в основном за счёт разницы между налогом на прибыль 25% и УСН 15%.НДС к уплате не возникает: освобождение сохранено.
В первых отчётных периодах после перехода нет доначислений и штрафов: ставки и признак льготы в кассе, iiko и 1С совпадают.
Дальнейшая работа
Сопровождение продолжается: 7 лет сотрудничества.Ежегодно проверяем условия льготы (доход и доля общепита за прошлый год, средняя зарплата) и пересчитываем режим перед началом года.
Краткий итог
После каждого изменения закона мы пересчитываем налоговую нагрузку клиента на его реальных цифрах. Для этого ресторана УСН 15% с НДС, но со льготой, оказалась выгоднее ОСНО.