АУСН подходит бизнесу с доходом до 60 млн ₽ в год, не более чем с 5 сотрудниками и без филиалов.
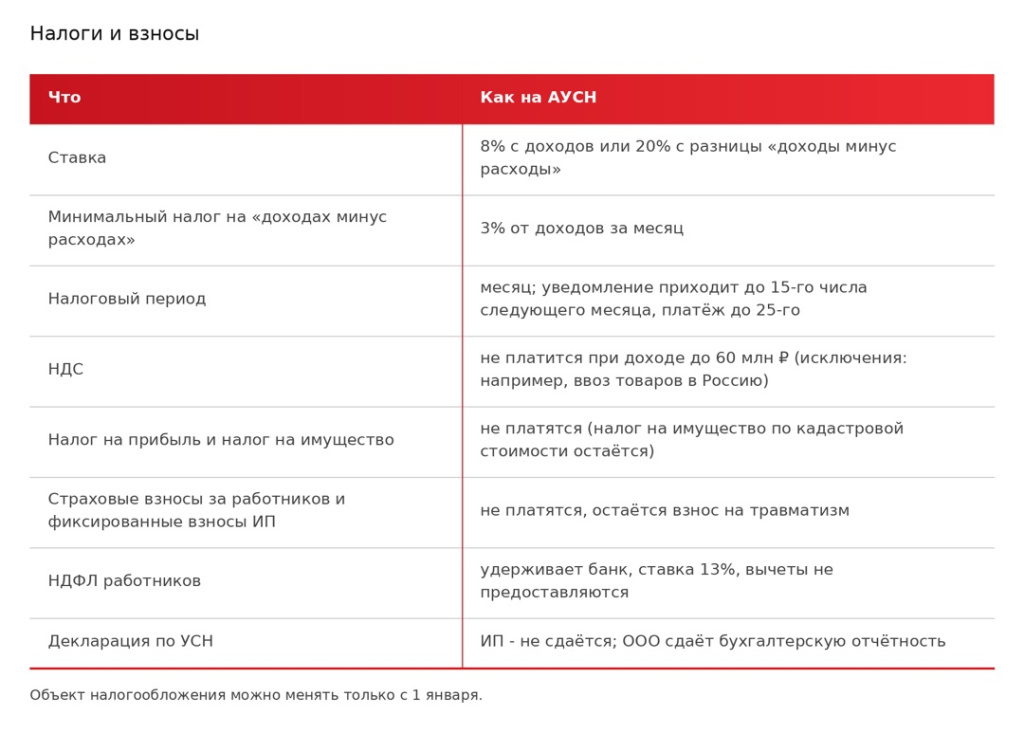
Налог считает ФНС по данным банка и онлайн-касс, декларации не нужны.
Режим действует не везде и только в банках из реестра ФНС.
Условия: нужны все сразу
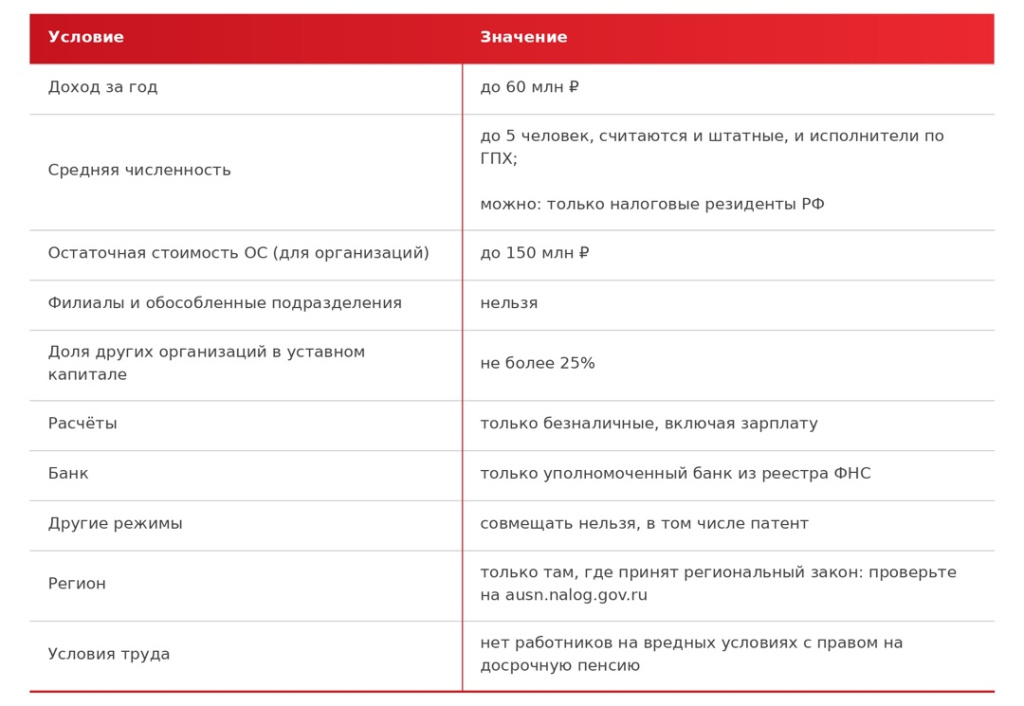
Эксперимент рассчитан до 31 декабря 2027 года.
Кто не может применять АУСН
-
агенты, комиссионеры и поверенные;
-
банки, страховые компании, ломбарды, МФО, НПФ, профучастники рынка ценных бумаг;
-
производители большинства подакцизных товаров, продавцы ювелирных изделий (кроме серебра);
-
НКО, КФХ, казённые предприятия, участники простого товарищества и доверительного управления, организаторы азартных игр.
Налоги и взносы
Как перейти
-
Новые организации и ИП подают уведомление в течение 30 дней с даты регистрации.
-
Плательщики УСН и НПД могут перейти с 1-го числа любого месяца, подав уведомление до конца предыдущего месяца.
-
Остальные плательщики переходят с 1 января.
Когда право теряется
Превысили любой лимит — право на АУСН теряется с начала месяца, в котором это произошло. Счёт в банке не из реестра ФНС тоже лишает права на режим.
Кому подходит
-
Подходит: доход 20–60 млн ₽ без желания платить НДС, до 5 сотрудников.
-
Не подходит: больше 5 сотрудников, есть филиалы, зарплата наличными, запрещённый вид деятельности, нужен входящий НДС для крупных покупателей на ОСНО.
-
При низких доходах для ИП УСН может быть выгоднее.
Мы проверяем каждый месяц
-
Все поступления размечены в банке: налог считается по этой разметке
-
Все продажи пробиты через онлайн-кассу, если она нужна
-
Сверяем уведомление ФНС с учётом в 1С до 15-го числа
-
Оплачиваем налог до 25-го числа
-
Проверяем, что доход с начала года не приближается к 60 млн ₽
-
Численность не превысила 5 человек, включая исполнителей по ГПХ
За корректность данных отвечает налогоплательщик, даже если ошибку допустил банк.