Если вы сотрудничаете с самозанятыми или ИП по договорам ГПХ, проверяющие оценивают не название договора, а фактическую организацию работы. Если отношения признают трудовыми, вам придётся доплатить НДФЛ и страховые взносы за весь период сотрудничества, а также штрафы. С 1 октября 2026 года добавились требования для работы через цифровые платформы.
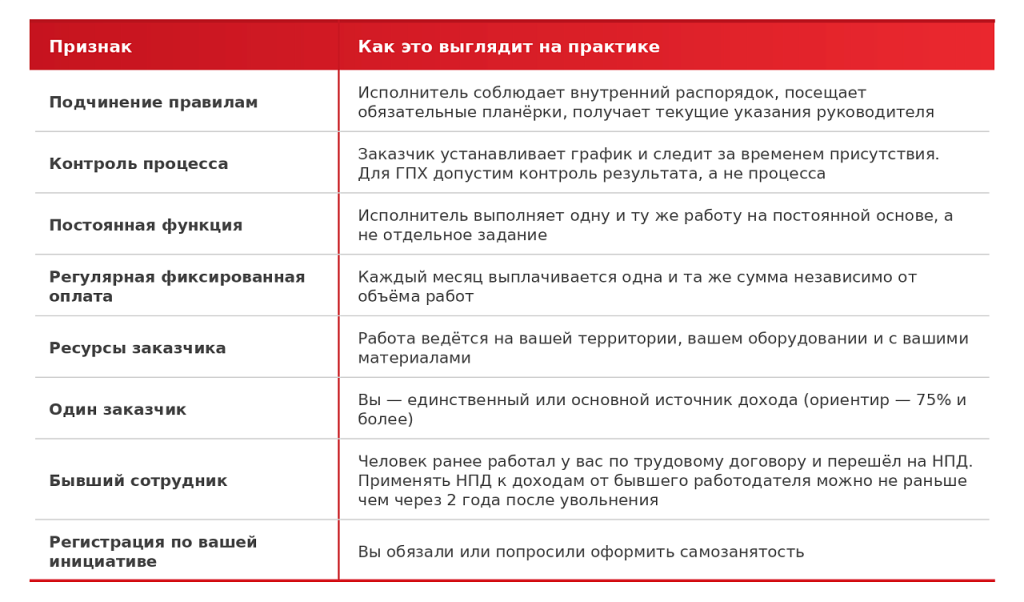
Признаки подмены трудовых отношений
Сам по себе один признак обычно не ведёт к переквалификации. Риск возрастает, если таких признаков несколько.
Числовой индикатор Роструда
Проверка трудовой инспекции может быть инициирована, если одновременно соблюдаются все условия:
- с компанией работают более 35 самозанятых;
- сотрудничество продолжается более 3 месяцев;
- средний доход одного исполнителя от вас превышает 25 000 ₽ в месяц;
- на вас приходится 75% и более его дохода.
Что изменилось с 1 октября 2026
Вступил в силу закон о платформенной экономике (№ 289-ФЗ от 31.07.2025). Критерии закреплены в постановлении Правительства № 760 от 19.06.2026. Правило действует до 1 октября 2032 года.
- Если исполнитель более 60 часов в месяц в течение 6 месяцев подряд работает через платформу на одного заказчика, платформа должна исключить возможность заключения между ними новых договоров. Другие заказчики остаются доступны исполнителю.
- Правило распространяется на посреднические платформы из реестра Минэкономразвития. В предварительный список вошли 12 платформ, включая Авито, Ozon и Wildberries. Итоговый реестр на 30.09.2026 опубликован не был.
- Правило действует только в отдельных сферах. Среди них строительство, торговля, склады, общепит, IT, образование, подбор персонала, реклама, транспорт, обслуживание зданий, операции с недвижимостью. Точный перечень по кодам ОКВЭД — в приложении к постановлению № 760.
- Если в каком-либо месяце набралось менее 60 часов, отсчёт шести месяцев начинается заново.
- Штрафа именно за часы нет. Но превышение рассматривается как признак подмены трудовых отношений наряду с другими.
- Платформа не обязана автоматически передавать данные в ФНС. Передача возможна только с согласия исполнителя (постановление № 766).
Чем рискуете при переквалификации
- НДФЛ по прогрессивной шкале (13–22%) и страховые взносы за весь период сотрудничества.
- Пени и штраф 20% от недоимки, при умысле — 40%.
- Штраф по ч. 4 ст. 5.27 КоАП: для организаций 50–100 тыс. ₽, при повторном нарушении — до 200 тыс. ₽. Для ИП — 5–10 тыс. ₽.
- Налог, уже уплаченный самозанятым, автоматически в счёт вашего НДФЛ не засчитывается.
- Обязанность оформить трудовые отношения с начала сотрудничества, с отпусками и больничными.
Чек-лист: проверьте свои договоры
- Договор описывает конкретное задание и результат, а не «выполнение трудовой функции»
- Оплата привязана к объёму или акту, а не к фиксированному окладу
- У исполнителя нет графика и обязательного присутствия
- Исполнитель работает своими инструментами или это прямо закреплено договором
- Исполнитель не работал у вас по трудовому договору менее 2 лет назад
- У исполнителя есть другие заказчики
- Чек от самозанятого получен и сохранён на каждую выплату
- Сумма выплат одному самозанятому за год не превысила лимит НПД — 2,4 млн ₽
- Если задачи ставятся через платформу, вы ведёте учёт часов по каждому исполнителю
- Постоянные обязанности вынесены в штат, разовые задания оформлены как ГПХ
Если у вас есть вопросы о том, как именно это ограничение может отразиться на вашей конкретной ситуации, обращайтесь в компанию «Альфа-Бухгалтер», мы поможем прояснить все нюансы.