Банк ограничивает счёт не «просто так», а когда не видит у операций экономического смысла. Единого списка «запрещённых» операций нет, каждый банк оценивает клиента по совокупности признаков.
Какие бывают ограничения
-
Отказ в операции. Банк не проводит конкретный платёж и обязан сказать причину.
-
Ограничение интернет-банка. Платежи можно проводить только в офисе банка на бумаге.
-
Расторжение договора. Банк может расторгнуть договор после повторных отказов. Сведения о клиенте могут попасть в базу Банка России, тогда новый счёт открыть труднее.
Пока действует ограничение, обычно проходят налоги и взносы. Другие платежи, в том числе зарплату, иногда можно провести на бумаге в офисе банка. Уточните это в вашем банке.
Что банк считает тревожным
Решение обычно принимается по совокупности признаков, а не по одному.
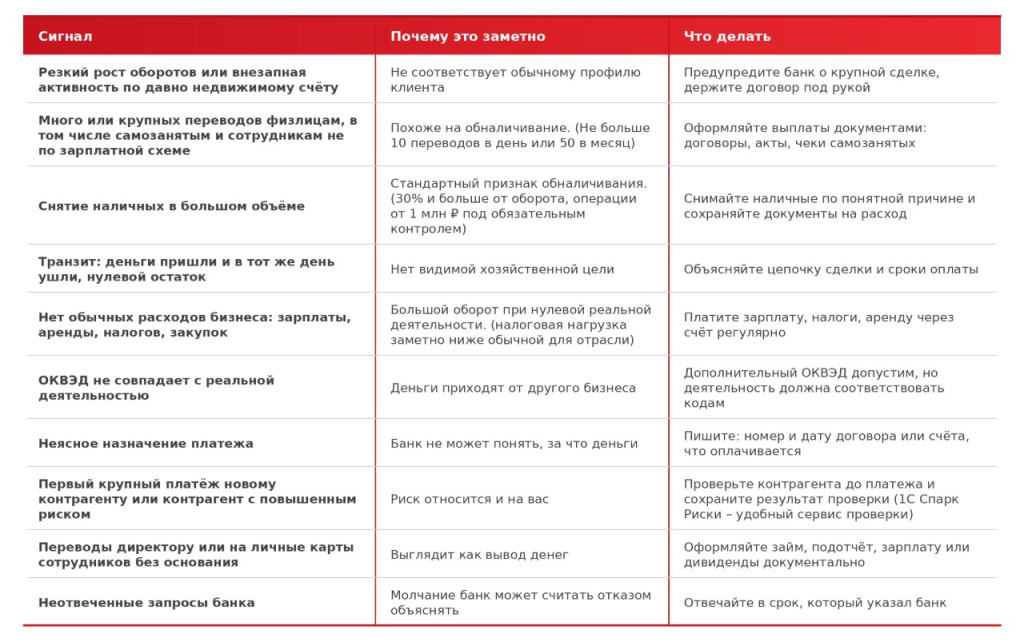
Пункты в таблице собраны на основе кейсов и случаев из нашего опыта.
Как работать: чек-лист
Деньги и платежи
-
В каждом платеже понятное назначение: за что, по какому договору или счёту
-
Счёт используется для бизнеса: зарплата, налоги, аренда, закупки идут через него регулярно
-
Личные расходы владельца не смешиваются с бизнес-платежами
-
Наличные снимаются по понятной причине, на них есть документы о расходе
-
Выплаты сотрудникам и самозанятым оформлены договорами, актами и чеками
Контрагенты
-
Перед первым крупным платёжом проверили контрагента: выписка из ЕГРЮЛ, реальный адрес, сайт, отзывы
-
Результат проверки сохранён в папке по сделке
-
Есть договор, счёт и акт или накладная по каждой сделке
Данные о компании
-
ОКВЭД соответствует реальной деятельности
-
Банк знает о смене директора, адреса, телефона и почты
-
Доступ к интернет-банку остаётся только у вас и доверенных сотрудников
-
Следите за налогами и отчётностью, неуплаченные налоги могут привести к блокировке от ФНС
Связь с банком
-
На запросы банка отвечаете в срок и полностью
-
Есть резервный счёт в другом банке на случай ограничений
-
Крупную операцию заранее обсудили с банком
Если банк прислал запрос документов
Запрос — это ещё не блокировка. Ответ важнее любого одного документа.
-
Не тяните. Срок ответа задаёт банк, обычно 3–7 рабочих дней.
-
Уточните, по каким операциям вопросы и какие документы нужны.
-
Соберите пакет по каждой операции: договор, счёт, акт или накладная, платёжка.
-
Напишите сопроводительное письмо: кто вы, чем занимаетесь, зачем операция, откуда деньги, сколько у вас сотрудников и какие налоги платите, плюс опись приложений. Письмо из двух строк почти не помогает.
-
Отправьте тем способом, который указал банк, и сохраните подтверждение отправки.
-
Через 5–6 рабочих дней узнайте статус.
Папка 115-ФЗ: подготовьте заранее
-
Уставные и выписка из ЕГРЮЛ или ЕГРИП
-
Договоры с ключевыми покупателями и поставщиками
-
Договор аренды помещения или склада
-
Штатное расписание и сведения о сотрудниках
-
Налоговая и бухгалтерская отчётность за последние периоды
-
Ссылки на сайт, карточку на маркетплейсе, объявления
-
Пример письма-описания бизнеса: кто клиенты, кто поставщики, как выстроены расчёты
Если счёт ограничили
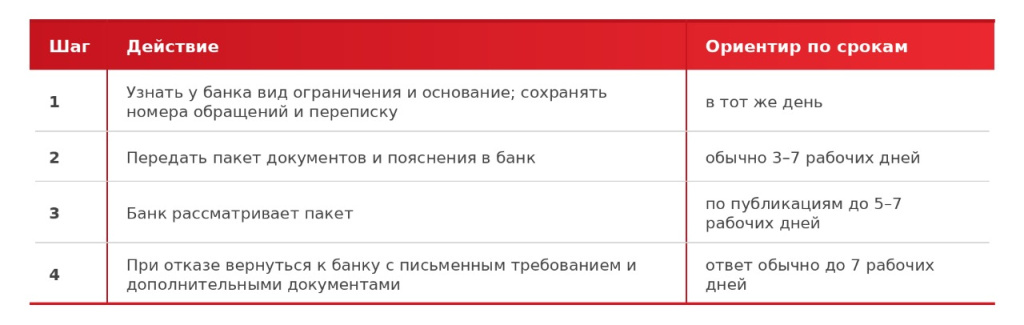
Пока идёт разбор, проводите налоги и взносы, смотрите выписку и пишите банку в письменном виде. Если нужно срочно заплатить зарплату или поставщику, спросите у банка, можно ли подать платёжные поручения на бумаге в офисе.
Что мы делаем для вас
-
Поможем собрать папку 115-ФЗ и подготовить пояснительное письмо для банка.
-
Сверим ОКВЭД, назначения платежей и документы по ключевым операциям.
-
Предупредим, если в выписке появляются признаки риска: транзит, крупные наличные, переводы физлицам.
Памятка не гарантирует отсутствие ограничений: решение принимает банк по своим правилам. Она снижает риск и помогает быстрее доказать реальность сделок.